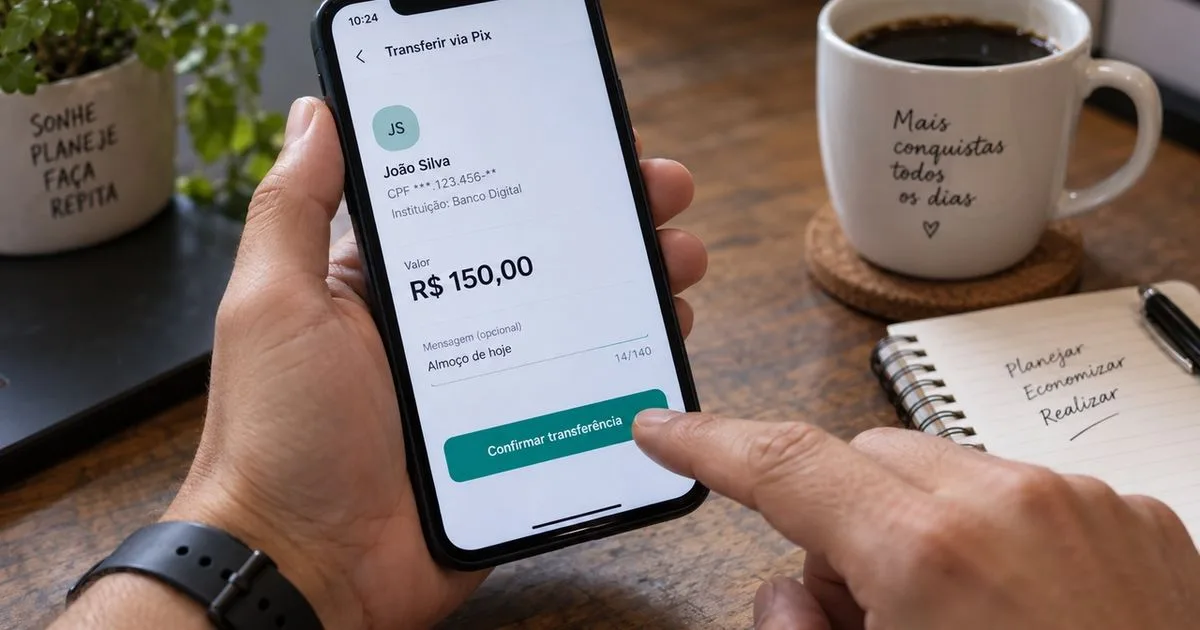

Clara estava no balcão de uma loja quando fez um Pix para pagar a compra. Com outra pessoa aguardando atendimento, procurou o nome do vendedor entre os contatos salvos e escolheu uma opção parecida sem conferir todos os dados exibidos na tela.
O vendedor verificou a conta e informou que o dinheiro não havia chegado. Ao abrir o comprovante, Clara viu que o valor e o horário estavam corretos, mas o destinatário era um antigo colega com quem não falava havia anos. A transferência já tinha sido concluída, e a compra ainda precisava ser paga.
Como o erro foi identificado
Clara costumava usar o número de telefone de comerciantes cadastrados. Naquele dia, digitou as primeiras letras do nome e selecionou uma linha conhecida. Na agenda, havia nomes abreviados parecidos: um pertencia ao vendedor; o outro, ao antigo colega que já havia recebido uma transferência dela no passado.
Ao mostrar o comprovante, Clara reconheceu que a imagem não quitava a compra, já que o destinatário indicado era outra pessoa. Ela combinou uma nova forma de pagamento com a loja e passou a tentar recuperar o valor enviado por engano.
A primeira tentativa foi procurar o antigo colega. Clara mandou uma mensagem com o valor, a data e o horário da transferência, mas não recebeu resposta. A ligação caiu na caixa postal. Sem confirmação sobre o motivo do silêncio, ela guardou o comprovante e procurou orientação do próprio banco.
Devolução pelo Pix recebido
No atendimento, Clara entendeu que as instruções para casos de fraude não significavam cancelamento automático de uma transferência feita ao destinatário errado. O comprovante poderia ajudar no pedido de orientação, mas não desfazia a operação sozinho. Ela também anotou o protocolo e evitou enviar mensagens acusatórias antes de saber se o colega havia visto o crédito.
Mais tarde, o antigo colega respondeu. Ele ainda usava a mesma conta e não tinha consultado o telefone durante o dia. Depois de confirmar as informações necessárias, concordou em usar a função de devolução vinculada ao Pix recebido.
Clara esperou a notificação do banco e conferiu o retorno diretamente na própria conta. Não considerou suficiente uma captura de tela enviada por outra pessoa. Também não compartilhou senhas ou códigos e não precisou fazer uma nova transferência para uma chave digitada às pressas.
Na compra seguinte, ela digitou a chave informada pelo vendedor e conferiu o nome completo e a instituição na tela de confirmação antes de autorizar. Também removeu da agenda o atalho ambíguo que não usava havia anos.
O dinheiro voltou porque o recebedor colaborou, e não porque todo Pix enviado por engano seja reversível automaticamente. A experiência levou Clara a manter os comprovantes e a tratar a conferência do destinatário como parte do pagamento, não como uma etapa opcional.